Cuota fija, capital fijo o interés lineal: diferencias y ejemplo
Las tres formas más usadas para armar el cronograma de un préstamo, comparadas con los mismos números. Así puedes elegir la que conviene a tu cartera y explicársela a tu cliente.
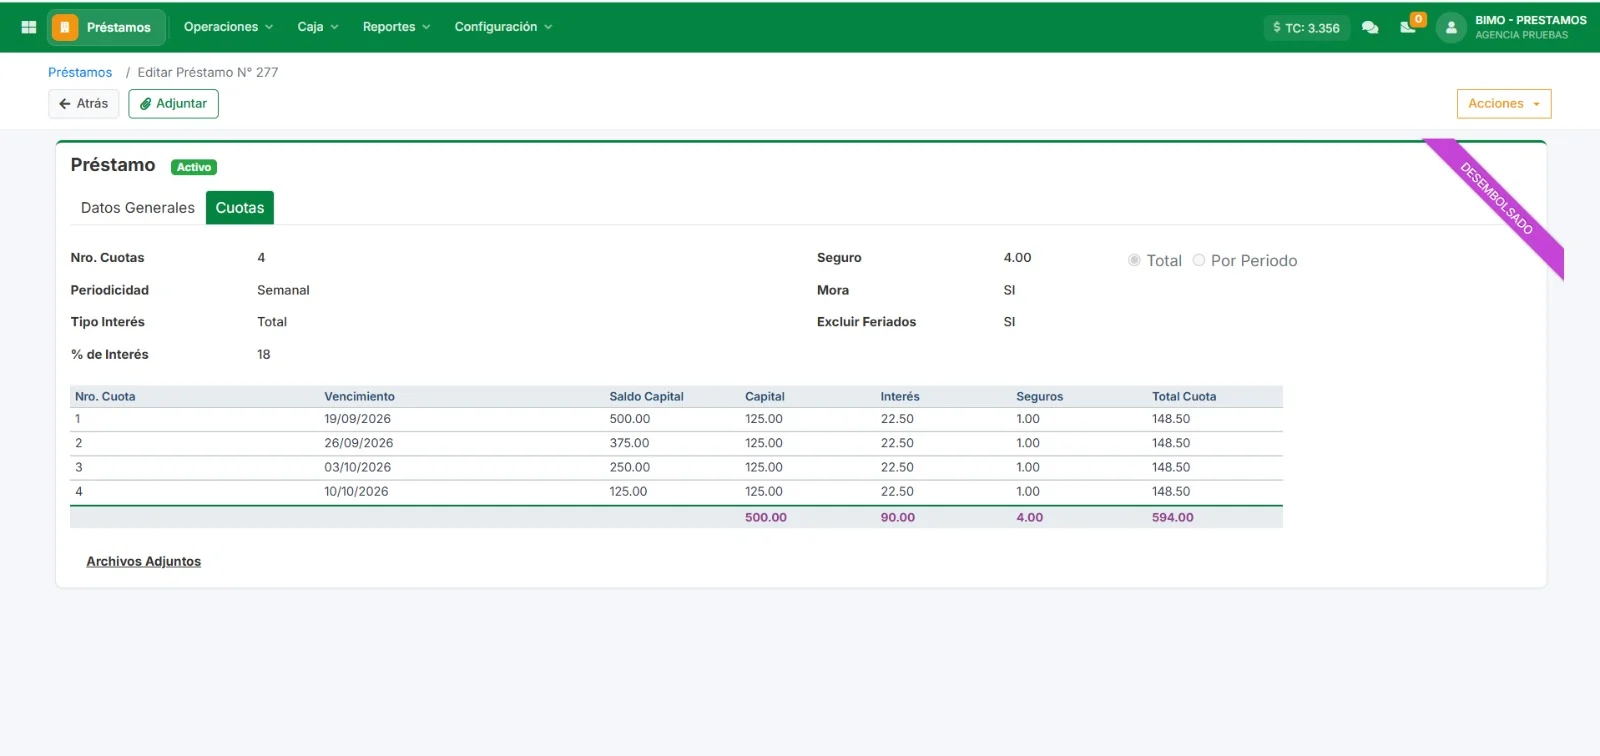
En cuota fija el cliente paga lo mismo cada mes; en capital fijo la cuota baja cada mes y el interés total es menor; en interés lineal el interés se calcula siempre sobre el monto inicial, por eso es el más caro para el cliente.
Qué es cada método
Los tres métodos reparten el mismo préstamo en cuotas. Lo que cambia es cómo se calcula el interés de cada mes y cuánto capital se devuelve en cada cuota.
Cuota fija (método francés)
El cliente paga el mismo monto todos los meses. Al inicio la cuota es casi todo interés; al final, casi todo capital.
Capital fijo (método alemán)
Cada cuota devuelve la misma parte del capital. El interés se calcula sobre el saldo, así que la cuota baja mes a mes.
Interés lineal (flat)
El interés se calcula siempre sobre el monto inicial. La cuota es fija y simple de explicar, pero el interés total es mayor.
Ejemplo con S/ 10,000 a 6 meses
Un préstamo de S/ 10,000 a 6 meses con una tasa del 3% mensual. Así queda cada cuota según el método:
| Mes | Cuota fija | Capital fijo | Interés lineal |
|---|---|---|---|
| Mes 1 | S/ 1,845.98 | S/ 1,966.67 | S/ 1,966.67 |
| Mes 2 | S/ 1,845.98 | S/ 1,916.67 | S/ 1,966.67 |
| Mes 3 | S/ 1,845.98 | S/ 1,866.67 | S/ 1,966.67 |
| Mes 4 | S/ 1,845.98 | S/ 1,816.67 | S/ 1,966.67 |
| Mes 5 | S/ 1,845.98 | S/ 1,766.67 | S/ 1,966.67 |
| Mes 6 | S/ 1,845.98 | S/ 1,716.67 | S/ 1,966.67 |
| Total pagado | S/ 11,075.85 | S/ 11,050.00 | S/ 11,800.00 |
Y el interés total que paga el cliente en cada caso:
| Método | Cuota | Interés total |
|---|---|---|
| Cuota fija | Igual todos los meses | S/ 1,075.85 |
| Capital fijo | Baja cada mes | S/ 1,050.00 |
| Interés lineal | Igual todos los meses | S/ 1,800.00 |
Cuál conviene en cada caso
Cuota fija
Para clientes con ingreso estable que necesitan saber cuánto pagarán cada mes. Es el formato más conocido.
Capital fijo
Para créditos más grandes o clientes que pueden pagar más al inicio. El cliente paga menos interés en total.
Interés lineal
Para créditos cortos y montos pequeños, donde la simplicidad pesa más. Informa siempre el costo total al cliente.
Si además necesitas convertir la tasa anual a mensual, revisa la guía cómo calcular el interés de un préstamo.
Cómo elegir, paso a paso
- 1
Define el perfil del cliente
Ingreso fijo o variable, frecuencia con la que cobra y monto que puede pagar sin atrasarse.
- 2
Fija la tasa y el plazo
Usa la misma tasa en los tres métodos para compararlos de forma justa.
- 3
Simula los tres cronogramas
Compara la primera cuota, la última y el interés total. Puedes hacerlo en el simulador de Bimo.
- 4
Explica la cuota y el costo total
Entrega el cronograma por escrito antes del desembolso para evitar reclamos.
- 5
Registra el crédito con el método elegido
Así la cobranza, la mora y los reportes se calculan sobre el mismo cronograma.
Errores frecuentes
Comparar con tasas distintas
Si cambias la tasa entre métodos, la comparación deja de ser útil.
Presentar el interés lineal como más barato
Su cuota parece baja, pero el interés total es el más alto de los tres.
Calcular a mano en Excel
Un error en una fórmula se repite en todos los créditos y en la mora.
No entregar el cronograma
Sin un documento firmado, cualquier diferencia termina en reclamo.
Preguntas frecuentes
¿Cuál es más barato para el cliente, cuota fija o capital fijo?+
Con la misma tasa y plazo, el capital fijo paga menos interés total porque el capital se reduce más rápido. En el ejemplo de esta guía la diferencia es de S/ 25.85.
¿Qué es el interés lineal o flat?+
Es el método en el que el interés se calcula siempre sobre el monto inicial del préstamo, sin importar lo que el cliente ya pagó. La cuota es igual todos los meses y es fácil de explicar, pero el costo para el cliente es mayor.
¿Qué método usan los bancos en Perú?+
La mayoría de créditos de consumo y personales se ofrecen en cuota fija (método francés), porque al cliente le resulta más fácil planificar un pago igual cada mes.
¿Puedo usar los tres métodos en el mismo sistema?+
Sí. En Bimo eliges el método al crear el crédito y el cronograma de cuotas se genera solo. Puedes probar los tres en el simulador de préstamos.
Más guías
Financieras que ya trabajan con Bimo
Algunas de las instituciones que operan su cartera en Bimo.
 PSP del Perú
 Piura Progresa
 Crear Otuzco
 Fidensa
 CrediTambo
 Conecta Microfinanzas
 FNP Norte
 Construyendo Confianza
 Credy Mujer
 Apostando por Ti
 Lantana
 Credisullana
Pruebe Bimo en su negocio
Planes desde S/ 149 al mes + IGV. Le mostramos el sistema con su forma de trabajar en una presentación.