Cómo calcular el interés de un préstamo, paso a paso
Qué datos necesitas, cómo convertir la tasa anual a mensual y cómo sale la cuota, con un ejemplo resuelto que puedes repetir con tus propios montos.
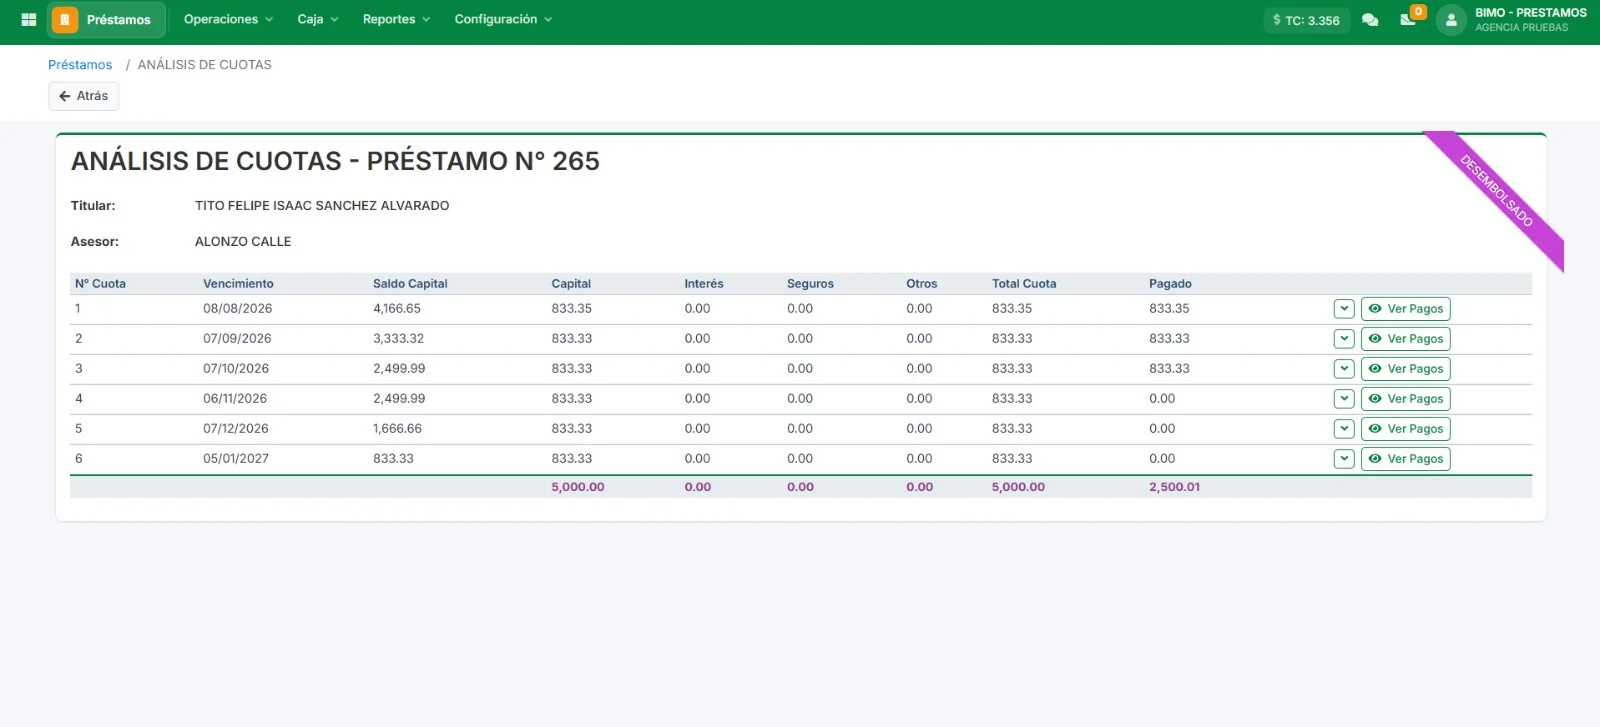
Convierte la tasa anual a mensual con TEM = (1 + TEA)1/12 − 1. El interés de cada mes es saldo × TEM, y la cuota fija se calcula con Capital × i ÷ (1 − (1 + i)−n).
Tasa, plazo y capital
Para calcular el interés de cualquier préstamo necesitas cuatro datos. Si uno cambia, cambian la cuota y el costo total.
Capital
El monto que entregas al cliente en el desembolso.
Tasa
El porcentaje que cobras por periodo. Debe estar en la misma unidad que las cuotas.
Plazo
El número de cuotas en que se devuelve el préstamo.
Frecuencia
Diaria, semanal, quincenal o mensual. Define cómo convertir la tasa.
TEA, TEM y TCEA
En Perú las tasas se informan como TEA (tasa efectiva anual). Para cuotas mensuales necesitas la TEM (tasa efectiva mensual):
| TEA | TEM equivalente | Interés del mes por cada S/ 1,000 |
|---|---|---|
| 10% | 0.80% | S/ 7.97 |
| 20% | 1.53% | S/ 15.31 |
| 36% | 2.60% | S/ 25.95 |
| 60% | 3.99% | S/ 39.94 |
| 80% | 5.02% | S/ 50.20 |
La TCEA suma a la TEA las comisiones, seguros y gastos. Es el número que mejor muestra al cliente cuánto le cuesta el crédito.
El cálculo paso a paso
Ejemplo: S/ 5,000 en 6 cuotas mensuales con una TEM de 4%, en cuota fija.
- 1
Pasa la tasa al periodo de la cuota
La TEM ya está en meses: i = 0.04.
- 2
Aplica la fórmula de la cuota
Cuota = 5,000 × 0.04 ÷ (1 − 1.04−6) = S/ 953.81.
- 3
Calcula el interés del primer mes
Interés = saldo × i = 5,000 × 0.04 = S/ 200.00.
- 4
Separa el capital
Capital de la cuota 1 = S/ 953.81 − S/ 200.00 = S/ 753.81.
- 5
Repite con el nuevo saldo
El saldo baja a S/ 4,246.19 y el interés del mes 2 se calcula sobre ese saldo.
Si prefieres que la cuota baje cada mes, revisa cuota fija vs capital fijo.
Interés simple o compuesto
Interés simple
Se calcula siempre sobre el capital inicial. Es la base del interés lineal o flat.
Interés sobre saldo
Se calcula sobre lo que el cliente aún debe. Es el que usan la cuota fija y el capital fijo.
Mora e interés moratorio
Cuando una cuota vence sin pagarse, se puede cobrar un interés moratorio además del compensatorio. Antes de configurarlo, ten en cuenta:
Respeta las tasas máximas
Para operaciones fuera del sistema financiero, el BCRP publica las tasas máximas de interés compensatorio y moratorio.
Informa la mora por escrito
La tasa moratoria y los gastos de cobranza deben figurar en el contrato.
Calcula solo sobre lo vencido
La mora se aplica a la cuota atrasada, no al saldo total del préstamo.
Preguntas frecuentes
¿Cómo convierto una tasa anual (TEA) a mensual (TEM)?+
Usa la fórmula TEM = (1 + TEA)^(1/12) − 1. Dividir la TEA entre 12 da un resultado mayor al real, porque no considera la capitalización.
¿Qué diferencia hay entre TEA y TCEA?+
La TEA es solo la tasa de interés. La TCEA (tasa de costo efectivo anual) suma además comisiones, seguros y gastos, por eso muestra el costo total del crédito para el cliente.
¿Cómo se calcula la cuota fija de un préstamo?+
Cuota = Capital × i ÷ (1 − (1 + i)^−n), donde i es la tasa del periodo y n el número de cuotas. Para S/ 5,000 al 4% mensual en 6 cuotas, la cuota es S/ 953.81.
¿Hay un límite para la tasa que puedo cobrar?+
Para operaciones fuera del sistema financiero, el Banco Central de Reserva del Perú publica tasas máximas de interés compensatorio y moratorio. Revísalas antes de fijar tu tasa.
Más guías
Financieras que ya trabajan con Bimo
Algunas de las instituciones que operan su cartera en Bimo.
 PSP del Perú
 Piura Progresa
 Crear Otuzco
 Fidensa
 CrediTambo
 Conecta Microfinanzas
 FNP Norte
 Construyendo Confianza
 Credy Mujer
 Apostando por Ti
 Lantana
 Credisullana
Pruebe Bimo en su negocio
Planes desde S/ 149 al mes + IGV. Le mostramos el sistema con su forma de trabajar en una presentación.