Qué es la mora y cómo reducirla en tu cartera
Cómo se mide la mora de una cartera de préstamos, qué la hace crecer y qué rutinas de cobranza ayudan a bajarla.
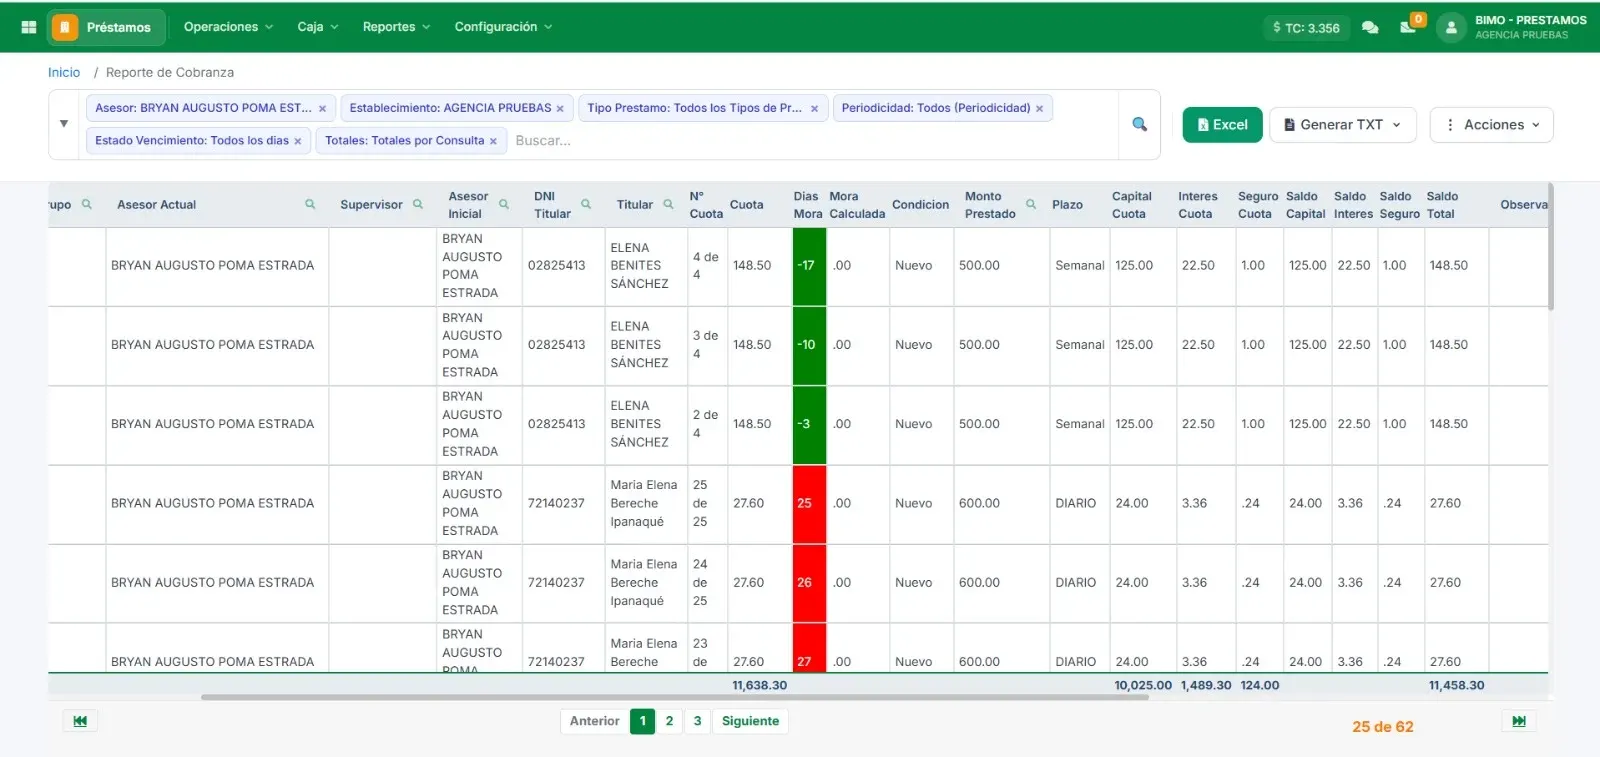
La mora es el atraso en el pago de una cuota. Se mide como el saldo de los créditos con cuotas vencidas dividido entre el saldo total de la cartera, y se reduce avisando antes del vencimiento, priorizando la cobranza del día y revisando la mora por asesor cada semana.
Qué es la mora
Un crédito entra en mora cuando una de sus cuotas vence y no se paga. Para seguirla conviene distinguir tres conceptos:
Cuota vencida
La cuota cuya fecha de pago ya pasó sin registrarse el pago.
Días de atraso
Los días transcurridos desde el vencimiento. Ayudan a priorizar la cobranza.
Cartera en mora
El saldo de los créditos con al menos una cuota vencida.
Cómo se mide
El indicador más usado es el porcentaje de mora: saldo de la cartera en mora dividido entre el saldo total de la cartera. Si tienes S/ 200,000 colocados y S/ 9,000 están en créditos con cuotas vencidas, tu mora es 4.5%.
Por asesor
Muestra qué cartera necesita apoyo de cobranza.
Por días de atraso
Separa los atrasos recientes de los antiguos.
Por producto
Compara créditos individuales, grupales o empresariales.
Causas frecuentes
Evaluación débil
Se presta más de lo que el cliente puede pagar.
Cobranza tardía
El primer contacto llega cuando el atraso ya es grande.
Cronograma poco claro
El cliente no sabe cuándo ni cuánto paga.
Datos desactualizados
Los pagos se registran tarde y la lista de cobranza falla.
Cómo reducirla, paso a paso
- 1
Recuerda antes del vencimiento
Un aviso uno o dos días antes evita olvidos.
- 2
Prioriza la cobranza del día
Empieza por las cuotas que vencen hoy y los atrasos recientes.
- 3
Registra cada pago al momento
Así la lista de cobranza siempre está al día.
- 4
Revisa la mora por asesor cada semana
Detecta a tiempo las carteras que se deterioran.
- 5
Ajusta la evaluación
Usa el historial de pago para decidir los próximos créditos.
Para los avisos de cuota, revisa cómo cobrar por WhatsApp.
Preguntas frecuentes
¿Qué porcentaje de mora es aceptable?+
Depende del producto y del tipo de cliente. Lo importante es medirla siempre igual y compararla mes a mes y por asesor.
¿Cuál es la diferencia entre mora e interés moratorio?+
La mora es el atraso en sí. El interés moratorio es el cargo adicional que se cobra por ese atraso, si está pactado en el contrato.
¿Cómo ayuda Bimo a reducir la mora de la cartera?+
Con cuotas vencidas a la vista, estados de deuda actualizados al cobro y reportes de cartera por asesor, para que la cobranza del día salga priorizada y no por memoria.
Más guías
Financieras que ya trabajan con Bimo
Algunas de las instituciones que operan su cartera en Bimo.
 PSP del Perú
 Piura Progresa
 Crear Otuzco
 Fidensa
 CrediTambo
 Conecta Microfinanzas
 FNP Norte
 Construyendo Confianza
 Credy Mujer
 Apostando por Ti
 Lantana
 Credisullana
Pruebe Bimo en su negocio
Planes desde S/ 149 al mes + IGV. Le mostramos el sistema con su forma de trabajar en una presentación.